RD media · Астана
Жасанды интеллект директорлар кеңесіне менеджмент есептерінде көрсетілмеген жайттарды анықтауға көмектесе ала ма? Компанияның қаржылық көрсеткіштерін саладағы басқа ұйымдардың нәтижелерімен салыстырып, стратегияның негізділігін тексеріп, стандартты басқарушылық есептіліктен бірден байқалмайтын тәуекелдерді таба ала ма?
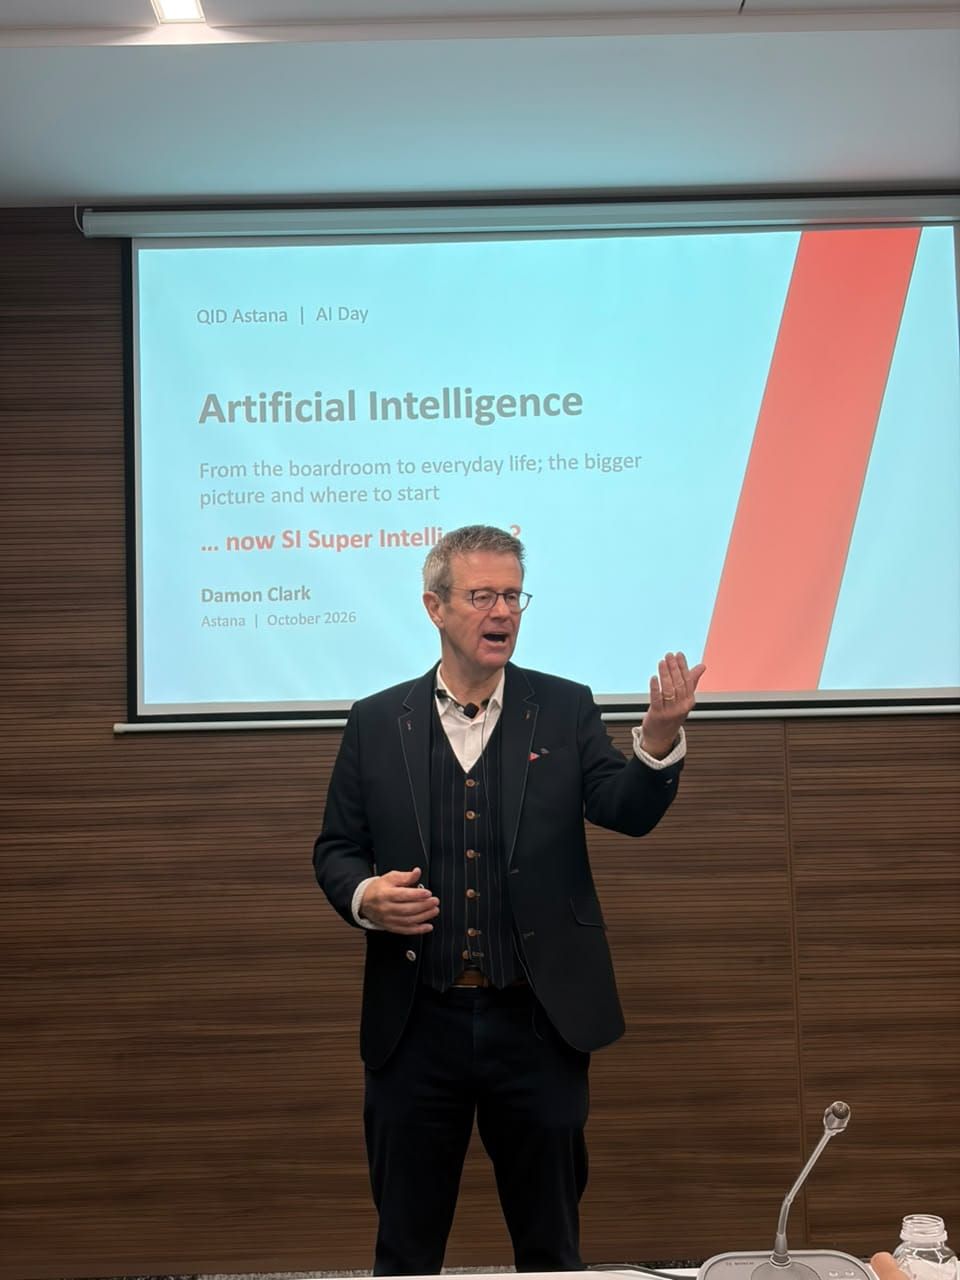
Бұл мәселелер 2026 жылғы 22 қазанда Qazaq Independent Directors (QID) қауымдастығы ұйымдастырған «ЖИ дәуіріндегі директорлар кеңесінің көшбасшылығы мен стратегиясы» атты жабық QID · CG Workshop сессиясында талқыланды.
2007 жылдан бері Қазақстанда тәуелсіз директорлар институтын дамытып келе жатқан қауымдастық үшін бұл тақырып кәсіби қоғамдастықпен жүргізіліп жатқан жұмыстың заңды жалғасы болды. Директорлар кеңестерінің төрағаларына, тәуелсіз директорларға және жоғары буын басшыларына арналған жабық формат ЖИ қолданудың практикалық сценарийлері мен корпоративтік басқару мәселелеріне назар аударуға мүмкіндік берді.
Сессияны Chartered Director, тәуелсіз директор әрі Ұлыбританияның Institute of Directors ұйымының өкілі Дэймон Кларк (Damon Clark) жүргізді. Ол жасанды интеллектінің директорлар кеңестерінің жұмысына қалай әсер ететінін, бизнеске қандай мүмкіндіктер ашатынын және технологияны қауіпсіз қолдану үшін қандай ережелер қажет екенін қарастырды.
Адам Смиттен жасанды интеллектке дейін
Кларк тарихи мысалдан бастады. Ол 1776 жылы жарық көрген Адам Смиттің «Халықтар байлығы» кітабындағы ойға назар аударды. Оның мәні — қолда бар капиталды тиімдірек пайдаланып, ресурстардан түсетін қайтарымды арттыру.
Бүгінде жасанды интеллект осы міндетті орындаудың жаңа мүмкіндіктерін ұсынып отыр. Ол үлкен көлемдегі ақпаратты талдап, құжаттар мен көрсеткіштерді салыстырып, заңдылықтарды анықтап, аналитикалық материалдарды адамға қарағанда әлдеқайда жылдам дайындай алады.
Технология тарихы тағы бір заңдылықты көрсетеді: жаңа мүмкіндіктерге көбіне қарсылық танытылады. Кларк презентациясында XIX ғасырдағы Ұлыбританияда каналдар мен теміржол арасындағы бәсекені мысалға келтірді. Канал иелері мен кейбір билік өкілдері теміржол қатынасының дамуына қарсы болғанымен, технологиялық өзгеріс бәрібір жүзеге асты.
Бизнес үшін бұл екі мәселені қатар бағалау қажеттігін білдіреді: жаңа технологияның тәуекелдері мен өзгерістерге кеш бейімделудің құны.
ЖИ директорлар кеңесіне жағдайды кеңірек бағалауға қалай көмектеседі?
Директорлар кеңесінің негізгі міндеттерінің бірі — менеджменттің жұмысын және компания стратегиясын бағалау. Алайда кеңес қабылдайтын шешімдерге негіз болатын ақпараттың едәуір бөлігін менеджменттің өзі дайындайды. Осыдан ақпараттық асимметрия туындайды: директорлар өздері жұмысына баға беретін басшылар әзірлеген материалдарға сүйене отырып, компанияның жағдайын бағалауға мәжбүр.
Кларк ЖИ директорлар кеңесінің талдау мүмкіндіктерін кеңейтетін төрт бағытты атап өтті.
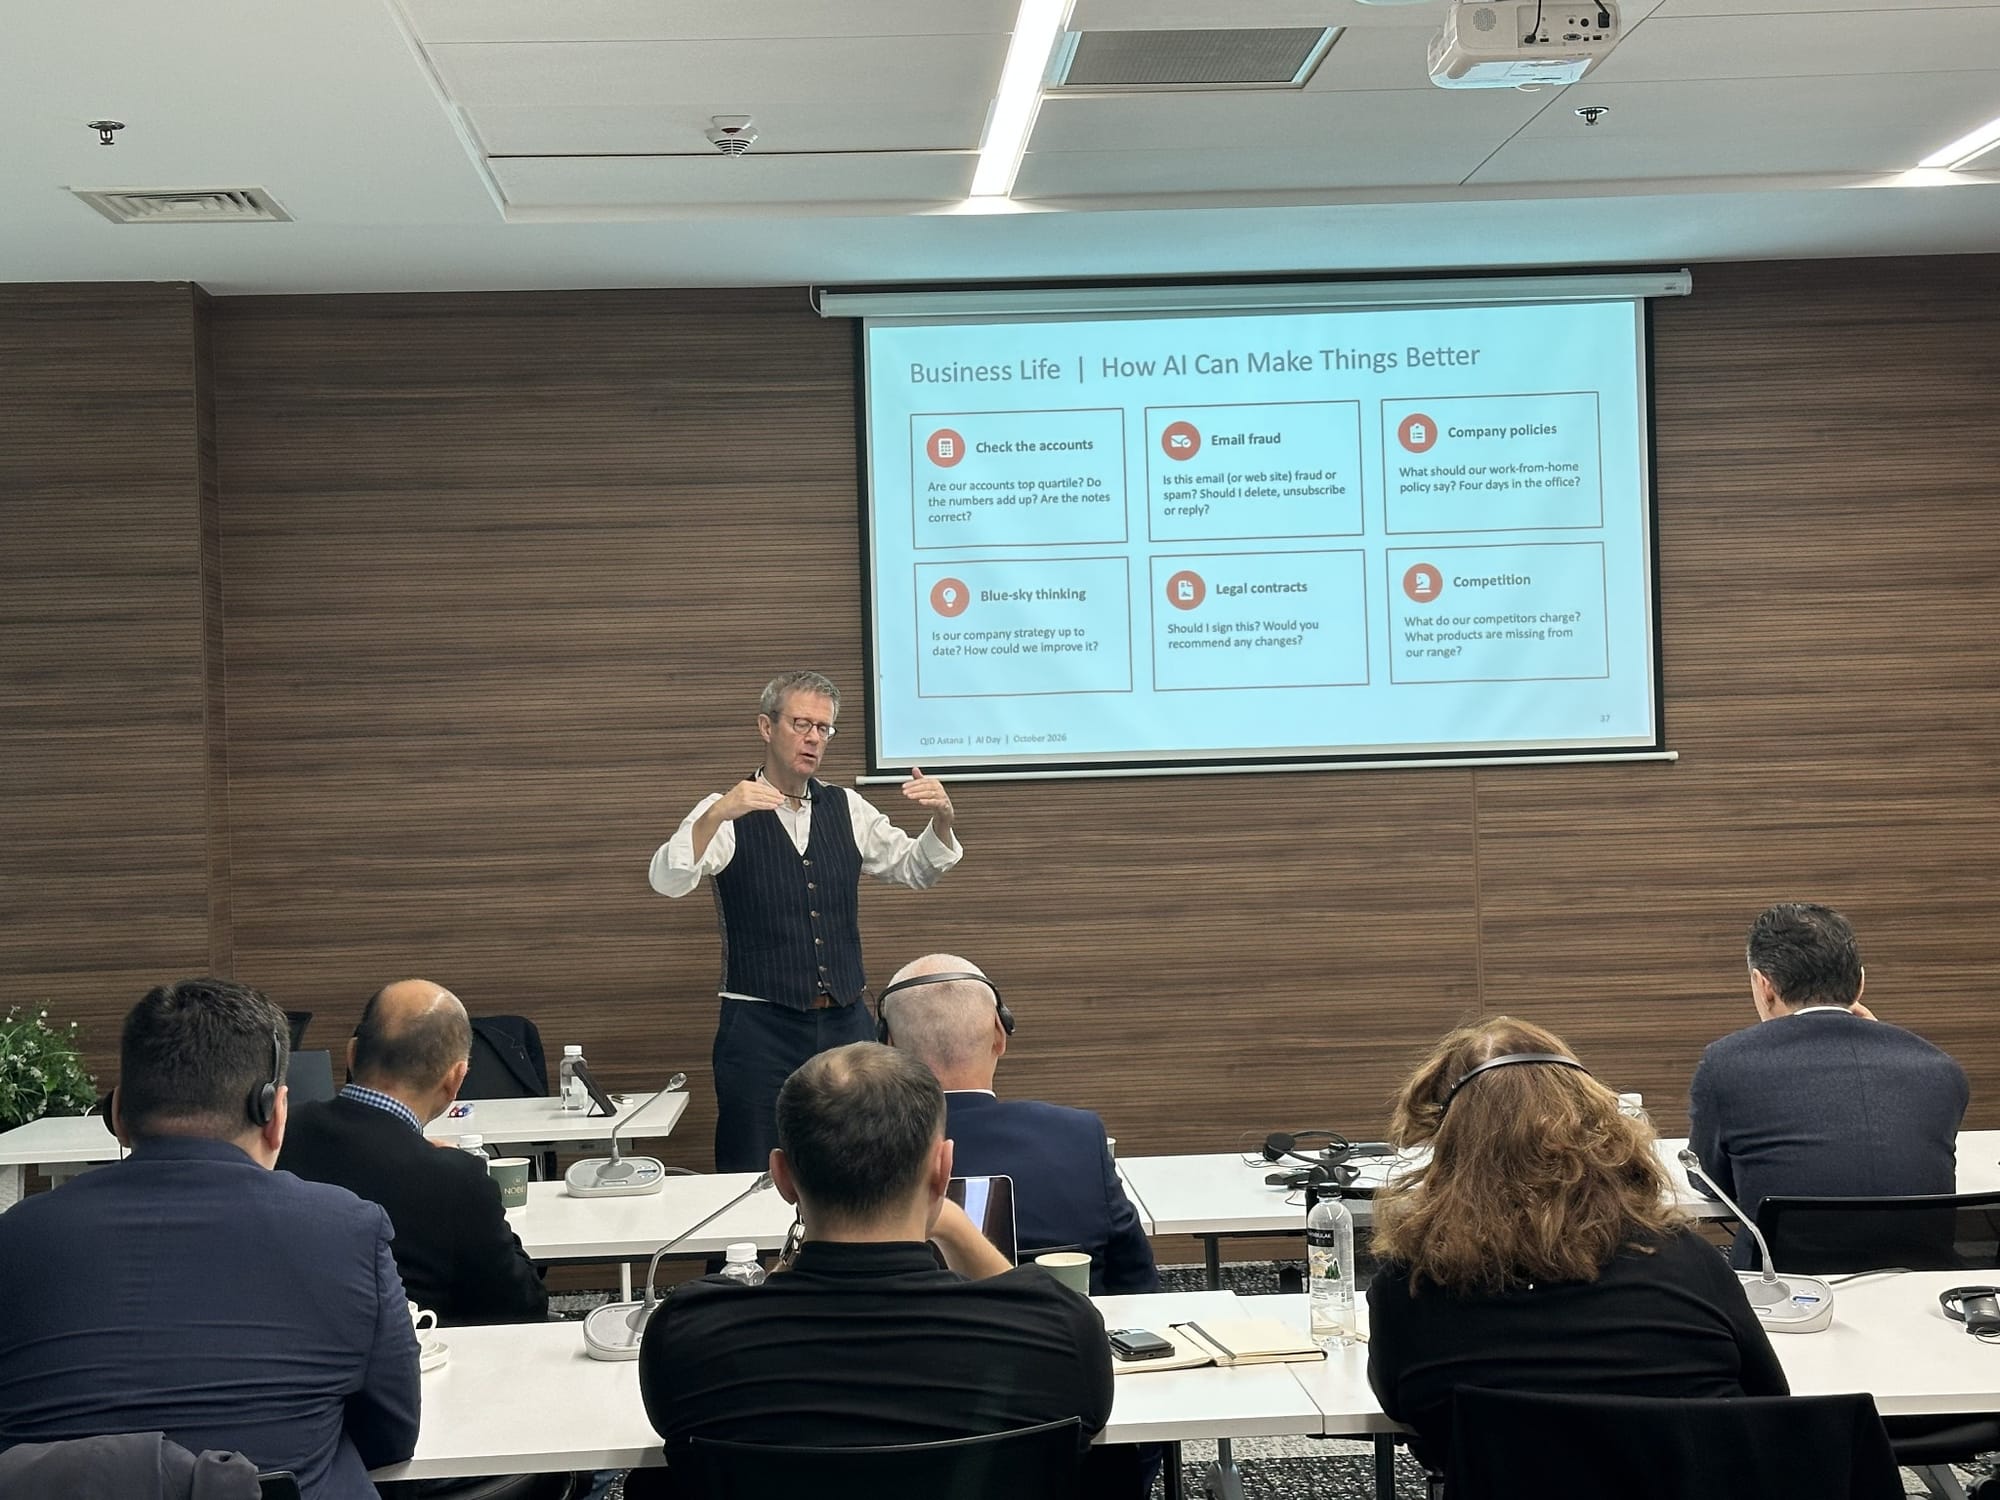
Біріншісі — көрсеткіштерді тәуелсіз салыстыру. ЖИ бәсекелестердің ашық есептілігін, салалық деректерді және аналитикалық материалдарды зерттеп, компания нәтижелерін сыртқы көрсеткіштермен салыстыра алады. Бұл менеджменттің нарықтағы жағдай туралы тұжырымдарын тексеруге және нақтырақ сұрақтар қоюға мүмкіндік береді.
Екіншісі — корпоративтік жады. Жүйе бұрынғы отырыстардың материалдарын, қабылданған шешімдер мен тапсырмаларды талдап, қайталанатын мәселелерді анықтап, көрсеткіштердің өзгеруін бақылай алады. Бірнеше директорлар кеңесі мен комитеті бар компанияларда бұл тәсіл ерекше пайдалы: маңызды шешімдер мен уағдаластықтар құжаттар арасында жоғалып кетпейді.
Үшіншісі — стратегияны тексеру. ЖИ менеджмент жоспарларының негізінде жатқан болжамдарды зерттеуге, дәлелдердегі олқылықтарды табуға және балама нұсқаларды қарастыруға көмектеседі. Кеңес оны отырысқа дайындалу, сұрақтар әзірлеу және бизнестің даму сценарийлерін тексеру үшін пайдалана алады.
Төртіншісі — болашақ сценарийлерін модельдеу. Макроэкономикалық көрсеткіштер мен компанияның ішкі деректерін біріктіру арқылы базалық, оптимистік және қолайсыз сценарийлерді қарастырып, бағаның, шығындардың немесе капиталды бөлудің өзгеруі қандай салдарға әкелетінін бағалауға болады.
Бұл мүмкіндіктер директорлар кеңесінің талдау базасын кеңейтеді. Дегенмен нәтиже бастапқы деректердің сапасы мен пайдаланылатын ақпарат көздерінің тәуелсіздігіне байланысты. Егер жүйе тек менеджмент ұсынған ақпаратты талдаса, ол ақпараттық асимметрияны өздігінен жоя алмайды.
Сонымен қатар стратегиялық бақылау мен күнделікті басқарудың арасындағы шекараны сақтау маңызды. Сессияда айтылған негізгі қағидалардың бірі — кеңес менеджменттен белгілі бір баламаны қарастырған-қарастырмағанын сұрауы керек, бірақ оның орнына шешім қабылдап, жұмысына тікелей нұсқау бермеуі тиіс.
Корпоративтік құжаттардан бизнес сұрақтарына дейін
Сессияда компаниялардың ішінде ЖИ қолданудың практикалық сценарийлері де талқыланды.
Соның бірі — корпоративтік білім базасымен жұмыс істеу. Жүйеге компанияның ішкі ережелері, регламенттері және басқа құжаттары қолжетімді болса, қызметкерлер сұрақтарын қарапайым тілде қойып, бастапқы құжаттарға сілтемелері бар жауаптар ала алады.
Тағы бір мысал кадрлық деректерді талдауға қатысты болды. Сессияға қатысушылардың бірі ЖИ көмегімен қызметкерлер базасын зерттеп, қандай сипаттамалар жұмыстағы нәтижелілікпен байланысты екенін анықтауға тырысқанын айтты. Мысалы, белгілі бір лауазымдарға жоғары білім міндетті ме, әлде нәтижеге алдыңғы жұмыс тәжірибесі мен кәсіби жолы көбірек әсер ете ме — соны тексеруге болады.
Мұндай құралдар сұрақтан талдауға дейінгі уақытты қысқартады. Басшы техникалық мамандардан жеке есеп дайындауды күтпей-ақ, деректерге сұранысын өзі қалыптастыра алады.
Алайда талдаудың қолжетімді болуы қорытындылардың дұрыстығына кепілдік бермейді. Деректердің толықтығын, әдістеменің дұрыстығын және ықтимал бұрмалауларды тексеру қажет. Әсіресе кадрлық және адамдарға тікелей әсер ететін басқа шешімдерде мұқият болу керек.
Директорлар кеңесі ескеруі тиіс төрт тәуекел
Кларк презентациясында корпоративтік басқаруда ЖИ қолдануға байланысты төрт тәуекелді атап өтті.
Бірінші — күнделікті басқару жұмысына шамадан тыс араласу. Аналитикалық ақпараттың қолжетімділігі директорларды менеджментке тікелей нұсқау беруге итермелеуі мүмкін. Ал кеңестің міндеті — стратегияны бақылау және басшылықтың шешімдерін бағалау, сонымен бірге өкілеттіктердің белгіленген бөлінісін сақтау.
Екінші — жасанды интеллектінің қателері. Жүйе сенімді көрінетін жауап беріп, деректерге сілтеме жасағанымен, қателесуі мүмкін. Сондықтан маңызды қорытындыларды бастапқы дереккөздер арқылы тексеру қажет. Бұл әсіресе қаржылық, құқықтық және стратегиялық шешімдерге қатысты маңызды.
Үшінші — деректердің қауіпсіздігі. Отырыс материалдарын, қаржылық құжаттарды және ішкі стратегияларды жеке немесе ашық сервистерге жіберу ақпараттың компания бақылауынан шығуына әкелуі мүмкін. Ұйым мақұлдаған құралдар, қорғалған орта және қолжетімділікті реттейтін нақты ережелер қажет.
Төртінші — цифрлық ізге байланысты құқықтық тәуекелдер. ЖИ-ге жіберілген сұраулар мен жүйенің жауаптары сақталып, кейін құқықтық талқылаудың бір бөлігіне айналуы мүмкін. Сондықтан мұндай материалдарды сақтау, тексеру және пайдалану тәртібі заң қызметімен келісілуі тиіс.
Бұл тәуекелдер жүйелі тәсілді талап етеді. Компания ЖИ қолданудың рұқсат етілген сценарийлерін, нәтижелерді тексеру тәртібін, деректерді қорғау талаптарын және жауапкершілікті бөлу қағидаларын анықтауы керек.
ЖИ-ді басқару жүйесін қалай қалыптастыруға болады?
Кларк презентациясында ЖИ мәселесін директорлар кеңесінің күн тәртібіне тұрақты енгізуді көздейтін модель ұсынылды. Ол директорларды оқытуды, қорғалған ортаны қалыптастыруды, шешімдер қабылдауда адамның бақылауын сақтауды, ЖИ қорытындылары мен менеджмент ұстанымы арасында қайшылық туған жағдайда қолданылатын ережелерді, сондай-ақ материалдарды сақтау және инвесторларға ақпарат ашу тәртібін қамтиды.
Енгізу үдерісін бірнеше кезеңге бөлу ұсынылады.
Бірінші кезеңде компания директорларға ЖИ құралдарына қорғалған қолжетімділік беріп, технологиямен жұмыс істеуге дайындайды. Алғашқы міндеттер ретінде отырыс материалдарының қысқаша мазмұнын дайындау және көрсеткіштерді салыстыру сияқты қарапайым сценарийлерді таңдауға болады.
Екінші кезеңде кеңес жұмысының тиімділігін бағалауға, салалық деректерді талдауға және сценарийлерді модельдеуге көшуге болады. Сонымен қатар нәтижелерді тексеру және ЖИ талдауы мен менеджмент материалдары арасында қайшылық туған жағдайда әрекет ету ережелері белгіленуі қажет.
Үшінші кезеңде ЖИ корпоративтік басқарудың толыққанды үдерісіне еніп, отырыстарға дайындықтан бастап талқылауларды аналитикалық қолдауға және технологияны пайдалану ережелерін тұрақты қайта қарауға дейінгі міндеттерді атқара алады.
Кларк сессиядан кейінгі нақты іс-қимыл жоспарын да ұсынды: директорлар кеңесі мен менеджмент тарапынан жауапты адамдарды тағайындау, заң және IT қызметтерін тарту, алдағы отырыстардың біріне арналған пилоттық жобаны таңдау және 90 күн ішінде толық құрамдағы кеңеске нәтижелер мен ұсыныстарды ұсыну.
Құралды таңдаудан маңыздысы — стратегия
Талқылаудың қорытынды бөлімінде Кларк Kodak пен Nokia компанияларының мысалдарына тоқталды. Бұл компаниялардың тарихы қалыптасқан нарықтағы мықты позициялардың өзі технологиялық дәуір ауысқанда табысқа кепілдік бермейтінін көрсетеді.
Директорлар кеңесі ЖИ қолданудың үш деңгейін ажырата білуі керек: жекелеген міндеттерді автоматтандыру, бизнес-үдерістерді қайта құру және бизнес-модельді өзгерту.
Бірінші деңгейде компания нақты операциялардың орындалуын жеделдетеді. Екінші деңгейде жұмыс үдерістерін қайта ұйымдастырады. Үшінші деңгейде технология шығындар құрылымын, клиенттермен өзара іс-қимылды және бәсекелік артықшылықтарды өзгерте алады.
Сондықтан директорлар кеңесіндегі ЖИ туралы талқылау сервистерді таңдаумен және ағымдағы жобаларды бағалаумен шектелмеуі керек. Технологияның салаға, клиенттердің мінез-құлқына, бәсекелестікке және қолданыстағы бизнес-модельдің болашағына қалай әсер ететінін түсіну қажет.
Негізгі қорытынды
Жасанды интеллект сапалы деректер, дайындықтан өткен басшылар, қорғалған инфрақұрылым және нақты ережелер болған жағдайда директорлар кеңесінің тәуелсіз бақылау мүмкіндігін күшейте алады.
Стратегиялық артықшылыққа ЖИ-ді тереңірек талдау жүргізу және шешімдерді уақтылы қайта қарау үшін пайдалана алатын, сонымен бірге өкілеттіктердің айқын бөлінісі мен корпоративтік басқару үшін жауапкершілікті сақтайтын ұйымдар ие болады.
Ұйымдастырушы туралы
Qazaq Independent Directors (QID) — 2007 жылдан бері Қазақстанда тәуелсіз директорлар институтын дамытып келе жатқан коммерциялық емес қауымдастық. Қауымдастықтың мәліметінше, QID құрамында 1 000-нан астам мүше бар, 150-ден астам курс өткізіліп, 840-тан астам маман оқытылған. 135-тен астам директор Ұлыбританияның Institute of Directors ұйымының сертификатын алған. Қауымдастық сондай-ақ компанияларға корпоративтік басқару мәселелері бойынша кеңес беріп, директорлар кеңестерінің тиімділігін арттыруға көмектеседі.
Келесі іс-шара: Corporate Governance Forum 2026 — 2026 жылғы 20 қараша.
- Сайт: qid.kz
- Электрондық пошта: info@qid.kz
- Телефон: +7 (701) 839-87-28
- Telegram: t.me/qid_kz
- Instagram: @qid_kz
- LinkedIn: QID
Похожие материалы
Қазақстан Республика күні құтты болсын!
окт. 25, 2026
Дженсен Хуанг Қазақстанда: адами капитал мен ЖИ экономикасына басымдық
окт. 23, 2026
Банктер ескі кодпен жұмыс істейді. ЖИ-ді COBOL тілінде бағдарламалауға не үшін үйретіп жатыр?
окт. 23, 2026