Подготовлено RD analytics
По прогнозу Gartner, мировые расходы на ИИ в 2026 году достигнут $2,7 трлн, увеличившись на 49,5% за год. В сумму входят инфраструктура, программы, услуги и кибербезопасность. Эти расходы становятся одним из главных факторов роста технологической отрасли. Но у этого роста есть менее очевидная сторона: строительство новой вычислительной инфраструктуры повышает стоимость компонентов, необходимых и обычной электронике — от корпоративных компьютеров до смартфонов.
Одновременно растёт спрос на серверы, ускорители и высокоскоростную память. Производители микроэлектроники перераспределяют мощности в пользу наиболее востребованных компонентов, а рынок обычной электроники сталкивается с дефицитом отдельных комплектующих и ростом затрат.
Возникает парадокс: технологии, призванные повышать производительность и снижать издержки, на этапе масштабного внедрения могут делать часть цифровой инфраструктуры дороже.
Когда ИИ начинает конкурировать с обычной электроникой
В феврале 2026 года TrendForce оценивала совокупные капитальные расходы восьми крупнейших облачных компаний — Google, Amazon, Meta, Microsoft, Oracle, Tencent, Alibaba и Baidu — более чем в $710 млрд за год. Это примерно на 61% больше, чем в 2025 году. Значительная часть этого роста инвестиций связана с расширением инфраструктуры ИИ, хотя общий показатель включает и другие капитальные вложения.
Дата-центрам нужны не только вычислительные процессоры. Они потребляют огромные объёмы памяти, используют системы хранения данных, сетевое оборудование, электроснабжение и охлаждение. Рост спроса затрагивает несколько звеньев технологической цепочки, особенно заметно — рынок памяти.
ИИ-ускорители используют высокоскоростную память HBM. Она состоит из вертикально соединённых слоёв микросхем и размещается рядом с вычислительным процессором, обеспечивая высокую скорость передачи данных. Серверы также потребляют большие объёмы обычной оперативной памяти DRAM и накопителей для длительного хранения данных, например SSD.
В смартфонах и компьютерах используются другие конфигурации памяти, но все эти устройства зависят от глобальной отрасли производителей полупроводников.
По анализу IDC, растущий спрос на память для ИИ-систем побуждает производителей направлять больше мощностей и инвестиций в корпоративные решения. Предложение компонентов для потребительской электроники при этом растёт медленнее.
Это не означает, что серверные чипы производятся на тех же линиях, что и чипы для смартфонов: технологические процессы различаются. Однако производственные ресурсы, инвестиционные бюджеты и возможности расширения выпуска ограничены. Поэтому спрос со стороны ИИ способен влиять на предложение и стоимость компонентов для других сегментов рынка.
Как рост инвестиций отражается на покупателях
12 октября Counterpoint Research сообщила, что мировые поставки смартфонов в III квартале 2026 года сократились на 20% год к году — это самый слабый третий квартал с 2012 года. По оценке компании, рост стоимости памяти и ограничения поставок вынудили производителей сокращать объёмы отгрузок, повышать цены и пересматривать ассортимент. Отчёт не исключает влияния и других факторов спроса на отдельных рынках.
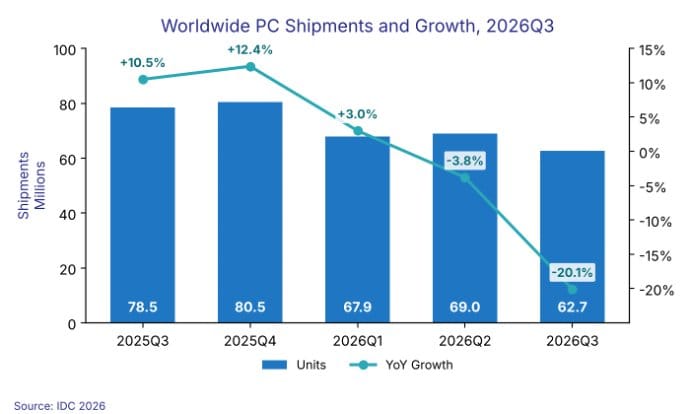
На рынке компьютеров картина похожая. По данным IDC, поставки ПК в III квартале упали на 20,1%, до 62,7 млн устройств. Gartner по своей методике оценил снижение в 22,4%, до 55,4 млн. Эти показатели нельзя складывать или усреднять: исследовательские компании используют разные методики подсчёта категории ПК.
Однако весь спад нельзя объяснить исключительно искусственным интеллектом. На рынок ПК одновременно повлияли предварительные закупки: производители и дистрибьюторы заранее увеличили запасы, ожидая подорожания. Часть спроса, который обычно пришёлся бы на вторую половину года, переместилась на более ранний период. Дополнительное давление создали высокие цены и ограничения предложения.
В смартфонах также заметен рост цен. По данным Counterpoint Research, в III квартале рост стоимости памяти существенно увеличил себестоимость устройств. Производители стали осторожнее подходить к бюджетным моделям и отдавать большее значение прибыльности продаж.
У недорогих устройств меньше возможностей компенсировать рост затрат за счёт собственной маржи. Производители могут повышать цены, сокращать характеристики или убирать отдельные модели из линейки. В результате меняется и выбор покупателя: доступных конфигураций становится меньше, а обновление техники обходится дороже.
Эта динамика отражается и в структуре расходов на ИТ в целом.
Экономика отрасли меняется неравномерно
Разница заметна и в прогнозах расходов на ИТ. По июльской оценке Gartner, мировые расходы на системы дата-центров в 2026 году вырастут на 62,5%, до $822 млрд, тогда как расходы на устройства увеличатся на 9,8%, до $868 млрд.
Первая категория включает инфраструктуру дата-центров в целом, а не только оборудование для ИИ. Тем не менее масштаб инвестиций показывает, насколько быстро меняются приоритеты технологического рынка.
Рост расходов на устройства в деньгах не противоречит падению поставок в штуках: средняя цена техники растёт быстрее, чем сокращаются физические объёмы продаж, из-за подорожания компонентов.
Поставщики востребованных компонентов получают возможность наращивать выручку и прибыльность. Производители готовой техники решают более сложную задачу: удерживать цены и характеристики устройств, когда себестоимость растёт.
При этом рост доходов отдельных компаний не означает, что весь сектор памяти выигрывает одинаково. Финансовые результаты зависят от продуктовой структуры, контрактов, объёмов производства и расходов на расширение мощностей.
Почему рынок не может быстро отреагировать
Очевидное решение при дефиците — увеличить производство. Но в микроэлектронике этот процесс занимает годы. Новые заводы требуют огромных инвестиций, сложного оборудования, подготовленных специалистов и стабильной инфраструктуры. Даже после запуска выпуск постепенно достигает проектных объёмов.
По оценке TrendForce от 30 сентября, контрактные цены на обычную DRAM в IV квартале 2026 года могут вырасти на 10–15% относительно предыдущего квартала, а на NAND Flash — на 15–20%.
Это прогноз цен на компоненты по договорам между производителями и заказчиками, а не на готовую электронику. Компьютер или смартфон не обязан дорожать на те же проценты: в его себестоимость входят также процессор, экран, корпус, логистика и другие расходы.
TrendForce указывает, что производители продолжают отдавать приоритет серверным решениям, а спрос со стороны инфраструктуры ИИ поддерживает цены на память. При этом рынок не обречён на постоянный дефицит: новые мощности, изменение спроса и технологические решения способны изменить баланс.
Но быстрого возвращения к прошлогодним ценам ожидать не стоит. IDC допускает отдельные акции и временное облегчение для покупателей ПК, однако предупреждает, что цены останутся заметно выше уровня годичной давности.
Что это означает для бизнеса
Подорожание техники меняет экономику обновления парка устройств. Компаниям приходится выбирать между увеличением бюджета, снижением характеристик закупаемого оборудования и продлением срока эксплуатации существующих устройств.
Последний вариант не всегда выгоден. Экономия на покупке может обернуться потерями производительности, расходами на обслуживание и рисками информационной безопасности — особенно если поддержка программного обеспечения прекращена.
Поэтому решение должно опираться на полную стоимость владения: цену покупки, производительность, обслуживание, безопасность и ожидаемый срок службы. Важно оценивать не только стоимость нового устройства, но и цену дальнейшей эксплуатации старого.
Для Казахстана вопрос особенно практичный. Местные организации закупают значительную часть компьютерной техники и компонентов на внешних рынках. Мировое подорожание создаёт риск роста закупочных расходов, хотя фактические цены в Казахстане зависят также от курса валют, логистики, запасов дистрибьюторов и конкуренции между продавцами.
Отдельных данных, позволяющих точно измерить вклад дефицита памяти в цены электроники в Казахстане, в этом материале нет. Поэтому переносить мировые прогнозы напрямую на местный рынок было бы некорректно.
Технологический прогресс не отменяет стоимость перехода
Инвестиции в ИИ способны повышать производительность труда, создавать новые продукты и снижать издержки в отдельных процессах. Но выгоды возникают не автоматически и не одновременно для всех участников рынка.
На этапе строительства инфраструктуры ИИ растёт спрос на оборудование и компоненты. Это создаёт возможности для одних производителей и увеличивает затраты для других. Часть последствий проявляется в стоимости устройств, на которых работают обычные сотрудники и пользователи.
Оценивать экономический эффект ИИ только по объёму инвестиций, числу дата-центров или производительности моделей недостаточно. Необходимо учитывать и стоимость инфраструктуры, на которой продолжает работать остальная цифровая экономика.
Производительность ИИ — не единственный критерий оценки. Важно и то, как распределятся выгоды и издержки его внедрения. Если рост инвестиций повышает стоимость базовой цифровой инфраструктуры, компаниям и государству придётся учитывать это при планировании дальнейшей цифровизации.
Подготовлено RD analytics
Источники
1. Gartner — Прогноз мировых расходов на ИИ в 2026 году
2. TrendForce — Капитальные расходы восьми крупнейших облачных компаний
3. IDC — Дефицит памяти и его влияние на рынки смартфонов и ПК
4. Counterpoint Research — Поставки смартфонов в III квартале 2026 года
5. IDC — Поставки ПК в III квартале 2026 года
6. Gartner — Прогноз мировых расходов на ИТ в 2026 году
7. TrendForce — Прогноз контрактных цен на память в IV квартале 2026 года
Похожие материалы
Почему компании начинают ограничивать расходы на ИИ
окт. 19, 2026
ИИ нашёл уязвимости. Bank of America привлёк 1 000 человек для их устранения
окт. 19, 2026
Школьники из Астаны вышли в мировой финал WRO с проектом SafeMuseum
окт. 17, 2026