Подготовлено RD analytics
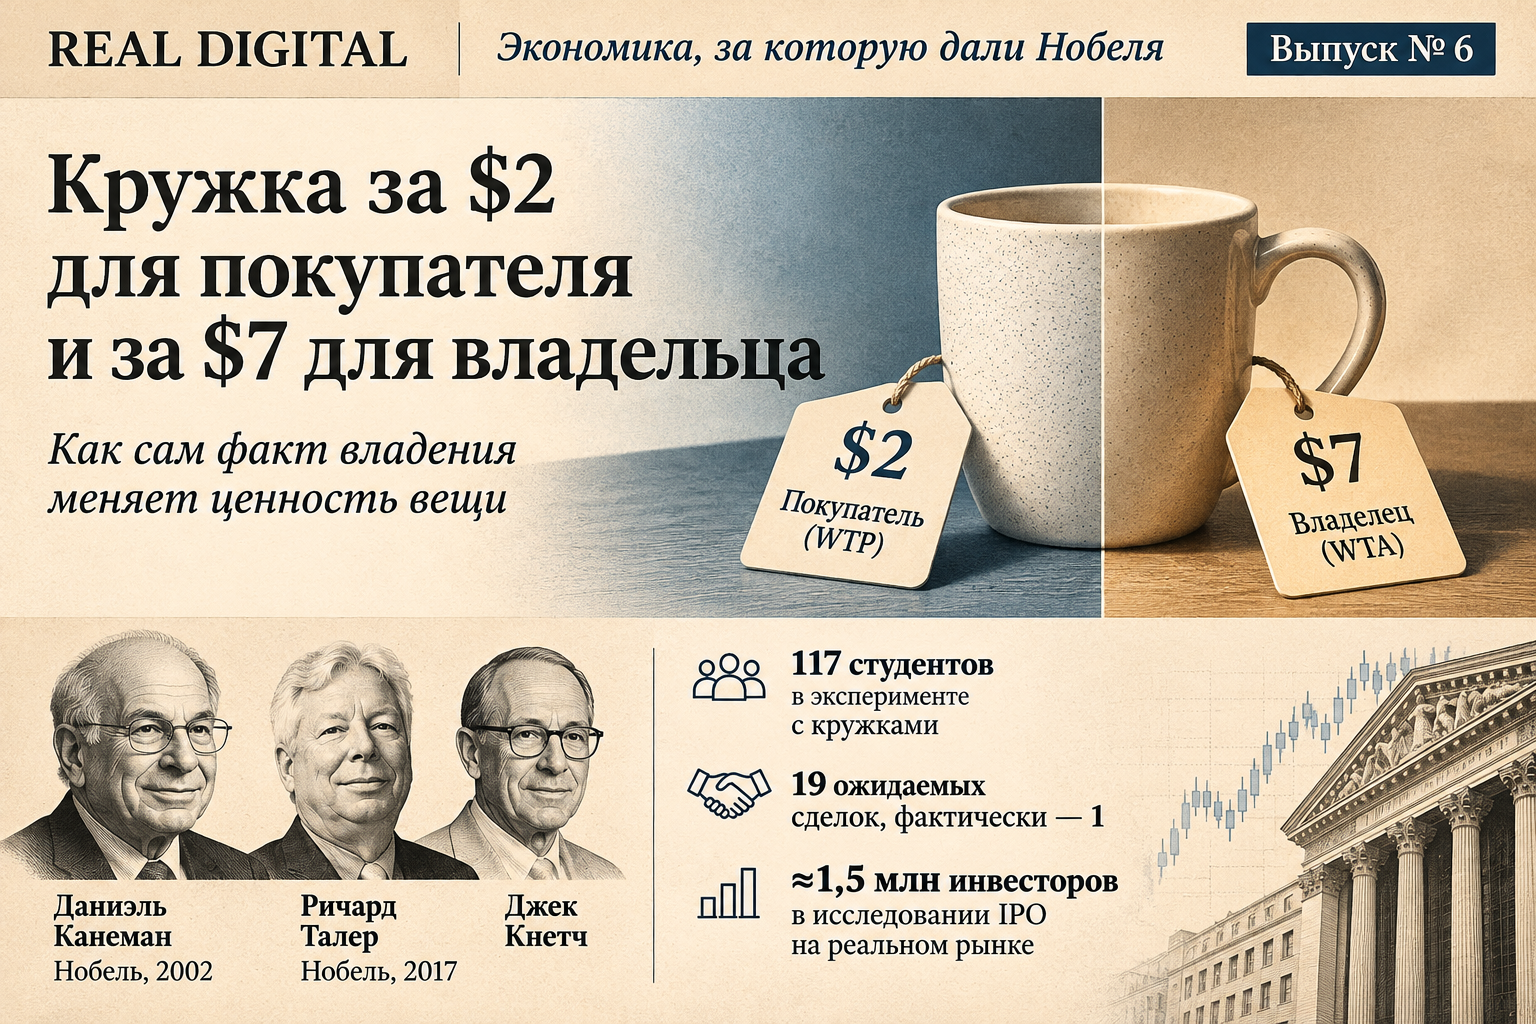
Представьте обычную кофейную кружку. Если вы собираетесь её купить, то готовы заплатить $2. Но если точно такая же кружка уже принадлежит вам, вы не согласитесь продать её дешевле $7.
Предмет и его свойства остались прежними. Изменилось только одно: теперь он ваш.
В 1990 году экономисты Даниэль Канеман, Джек Кнетч и Ричард Талер исследовали этот парадокс в серии экспериментов.
Связь с названием нашей серии прямая: Даниэль Канеман получил Нобелевскую премию по экономике в 2002 году, а Ричард Талер — в 2017-м. Кнетч был соавтором исследования, но Нобелевскую премию не получал.
Эксперимент с кружками
В одном из экспериментов участвовали 117 студентов Университета Британской Колумбии. Исследователи разделили их на три группы.
Первая получила кофейные кружки. Участники должны были назвать минимальную цену, за которую согласились бы с ними расстаться.
Вторая группа кружек не получала. Её участники указывали максимальную сумму, которую готовы заплатить за покупку.
Третья группа выбирала между кружкой и деньгами при разных предложенных ценах.
Результаты оказались неожиданными:
- владельцы кружек оценивали их в $7;
- участники, выбирающие между кружкой и деньгами, — в $3,50;
- потенциальные покупатели — в $2.
Речь идёт о медианных оценках участников.
По этим оценкам исследователи ожидали 19 сделок. Но фактически состоялась только одна.
Особенно показательно сравнение первой и третьей групп. Обе могли выбирать между кружкой и деньгами, однако участники, уже получившие кружку, оценивали её вдвое дороже.
Как возникает эффект владения?
В экономике используются два понятия.
WTP (Willingness to Pay) — максимальная сумма, которую человек готов заплатить за приобретение вещи.
WTA (Willingness to Accept) — минимальная компенсация, за которую владелец согласен с ней расстаться.
В стандартной экономической модели при определённых условиях эти оценки должны быть близки. Но эксперимент показал значительный разрыв.
Канеман, Кнетч и Талер связали его с эффектом владения и неприятием потерь. Когда вещь становится нашей, мы начинаем воспринимать её как часть своего текущего положения. Продажа означает уже не просто обмен, а отказ от того, что у нас есть.
Приобретение и потеря одной и той же вещи психологически неравноценны. Потеря может восприниматься сильнее, чем сопоставимая выгода от приобретения.
Это работает не только с кружками
В 2018 году экономисты Сантош Анагол, Вимал Баласубраманиам и Тарун Рамадорай исследовали поведение розничных инвесторов на индийском рынке IPO.
В исследовании использовались данные примерно 1,5 млн инвесторов, участвовавших в распределении акций новых компаний. Когда спрос превышал предложение, акции распределялись случайным образом. Одни инвесторы получали их, другие — нет.
Это создало возможность сравнить поведение двух групп. Инвесторы, случайно получившие акции, значительно чаще сохраняли их в своих портфелях. Разница в вероятности владения сохранялась даже через два года.
Случайное получение актива способно повлиять на последующее инвестиционное решение — даже когда речь идёт не о личной вещи, а о финансовом инструменте.
Но есть научная оговорка
В 2005 году исследователи Чарльз Плотт и Кэтрин Цайлер повторили эксперименты с кружками, изменив процедуры и усилив контроль за пониманием участниками правил оценки. В их экспериментах разрыв между WTA и WTP исчез.
Однако последующие исследования дали неодинаковые результаты. В частности, в 2015 году другие исследователи обнаружили, что разрыв сохранялся в экспериментах с кружками и USB-накопителями.
Это не позволяет считать научную дискуссию закрытой. Величина эффекта и его объяснение могут зависеть от экспериментальной процедуры, особенностей товара и поведения участников. Не всякую разницу между ценой покупки и продажи можно автоматически объяснить неприятием потерь.
Что это означает для бизнеса?
Компания может оценивать собственное оборудование выше, чем потенциальные покупатели. Инвестор — продолжать удерживать актив не потому, что его перспективы улучшились, а потому, что он уже находится в портфеле. Руководитель — неохотно расставаться с привычной системой, даже когда появилась более эффективная альтернатива.
Конечно, не каждое такое решение объясняется эффектом владения: значение имеют и затраты перехода, и привычки, и объективные характеристики актива.
Проверка для руководителя
Если бы этого актива, проекта или системы у вас сейчас не было, выбрали бы вы их снова на тех же условиях?
Этот вопрос не даёт готового ответа, но помогает отделить объективную ценность от привязанности к тому, чем вы уже владеете.
Предыдущий выпуск серии:
Выпуск №5. Рынок нашёл правильную цену, хотя её никто не знал.
https://www.realdigital.kz/ru/ekonomika-za-kotoruyu-dali-nobelya-vypusk-5/
Источники
Daniel Kahneman, Jack L. Knetsch, Richard H. Thaler. Experimental Tests of the Endowment Effect and the Coase Theorem, 1990
https://doi.org/10.1086/261737
Charles R. Plott, Kathryn Zeiler. The Willingness to Pay-Willingness to Accept Gap, 2005
https://doi.org/10.1257/0002828054201387
Santosh Anagol, Vimal Balasubramaniam, Tarun Ramadorai. Endowment Effects in the Field: Evidence from India's IPO Lotteries, 2018
https://doi.org/10.1093/restud/rdy014
Похожие материалы
Стейблкоинами можно платить как обычной картой. Покупатель использует цифровые активы, а магазин получает обычные деньги
нояб. 06, 2026
Доверие к ИИ начинается с проверки его решений
нояб. 06, 2026
Какой ИИ-стек Freedom Telecom использует для анализа клиентских обращений
нояб. 05, 2026