RD analytics дайындаған
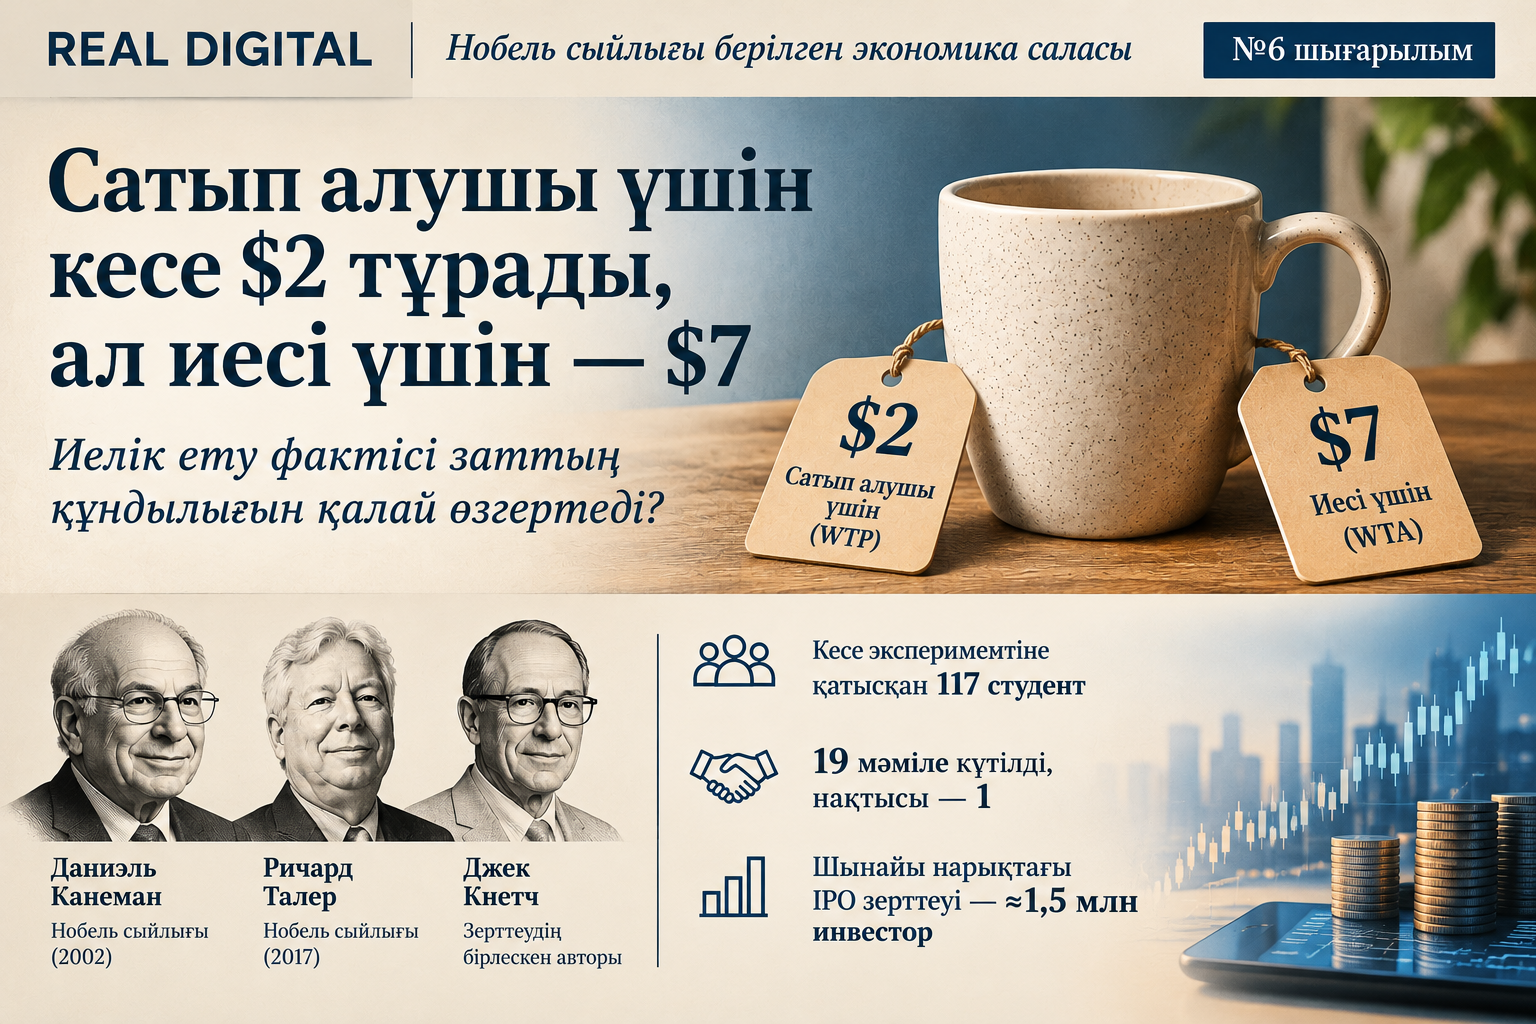
Кәдімгі кофе кесесін елестетіп көріңіз. Оны сатып алғыңыз келсе, $2 төлеуге дайынсыз. Ал дәл сондай кесе өзіңізге тиесілі болса, оны $7-дан арзанға сатқыңыз келмейді.
Зат та, оның қасиеттері де өзгерген жоқ. Өзгергені — енді ол сіздің меншігіңізде.
1990 жылы экономистер Дэниел Канеман, Джек Кнетч және Ричард Талер осы құбылысты бірқатар эксперимент арқылы зерттеді.
Бұл зерттеудің Нобель сыйлығы тақырыбындағы сериямызға тікелей қатысы бар: Дэниел Канеман 2002 жылы, ал Ричард Талер 2017 жылы экономика саласындағы Нобель сыйлығын алды. Джек Кнетч зерттеудің бірлескен авторы болғанымен, Нобель сыйлығын алған жоқ.
Кесе арқылы жүргізілген эксперимент
Эксперименттердің біріне Британдық Колумбия университетінің 117 студенті қатысты. Зерттеушілер оларды үш топқа бөлді.
Бірінші топқа кофе кеселері берілді. Қатысушылар кесені сатуға келісетін ең төменгі бағаны атауы керек болды.
Екінші топқа кесе берілген жоқ. Олар оны сатып алуға дайын ең жоғары соманы көрсетті.
Үшінші топ әртүрлі баға ұсынылған жағдайда кесе мен ақшаның бірін таңдады.
Нәтижелер күтпеген болып шықты:
- кесенің иелері оның бағасын $7 деп бағалады;
- кесе мен ақшаның бірін таңдағандар — $3,50;
- әлеуетті сатып алушылар — $2.
Бұл — қатысушылар бағалауларының медианалық мәндері.
Осы бағаларға сүйенсек, зерттеушілер 19 мәміле жасалады деп күткен. Алайда іс жүзінде тек бір мәміле ғана жасалды.
Әсіресе бірінші және үшінші топтардың нәтижелерін салыстыру маңызды. Екі топ та кесе мен ақшаның бірін таңдай алды. Бірақ кесені иеленіп үлгерген қатысушылар оны екі есе жоғары бағалады.
Иелену әсері қалай қалыптасады?
Экономикада бұл құбылысты түсіндіру үшін екі ұғым қолданылады.
WTP (Willingness to Pay) — адамның затты сатып алу үшін төлеуге дайын ең жоғары сомасы.
WTA (Willingness to Accept) — иесінің өз затынан бас тартуға келісетін ең төменгі өтемақы мөлшері.
Стандартты экономикалық модель бойынша, белгілі бір жағдайларда бұл екі баға бір-біріне жақын болуы керек. Алайда эксперимент олардың арасында елеулі айырмашылық бар екенін көрсетті.
Канеман, Кнетч және Талер бұл құбылысты иелену әсерімен және жоғалтудан қашу психологиялық ерекшелігімен байланыстырды. Зат біздің меншігімізге өткен кезде оны қазіргі жағдайымыздың бір бөлігі ретінде қабылдай бастаймыз. Сондықтан оны сату жай ғана айырбас емес, өзімізде бар нәрседен бас тарту сияқты сезіледі.
Бір затты иелену мен одан айырылу психологиялық тұрғыдан бірдей қабылданбайды. Адам үшін жоғалтудың әсері дәл сондай көлемдегі пайдадан күштірек болуы мүмкін.
Бұл құбылыс тек кесеге қатысты емес
2018 жылы экономистер Сантош Анагол, Вимал Баласубраманиам және Тарун Рамадорай Үндістанның IPO нарығындағы бөлшек инвесторлардың мінез-құлқын зерттеді.
Зерттеу жаңа компаниялардың акцияларын бөлуге қатысқан шамамен 1,5 миллион инвестордың деректеріне негізделді. Акцияларға сұраныс ұсыныстан асып кеткен жағдайда олар инвесторлар арасында кездейсоқ бөлінді. Біреулер акция алды, ал басқаларына бұйырмады.
Бұл екі топтың кейінгі әрекеттерін салыстыруға мүмкіндік берді. Кездейсоқ бөлініс нәтижесінде акция алған инвесторлар оларды өз портфельдерінде жиірек сақтап қалды. Акцияға иелік ету ықтималдығындағы айырмашылық екі жылдан кейін де байқалды.
Демек, активті кездейсоқ иеленудің өзі адамның кейінгі инвестициялық шешіміне әсер етуі мүмкін. Бұл жерде әңгіме жеке пайдаланатын зат туралы емес, қаржы құралы туралы болып отыр.
Алайда ғылыми пікірталас әлі жалғасуда
2005 жылы зерттеушілер Чарльз Плотт пен Кэтрин Цайлер кесе арқылы жүргізілген эксперименттерді қайталап, зерттеу рәсімдерін өзгертті және қатысушылардың бағалау ережелерін дұрыс түсінуін мұқият бақылауға алды. Олардың эксперименттерінде WTA мен WTP арасындағы айырмашылық жойылды.
Алайда кейінгі зерттеулер әртүрлі нәтиже көрсетті. Мәселен, 2015 жылы басқа зерттеушілер кесе және USB-жинақтағыштармен жүргізілген эксперименттерде бұл айырмашылықтың сақталғанын анықтады.
Сондықтан ғылыми пікірталас әлі аяқталған жоқ. Әсердің шамасы мен оның себептері эксперимент әдістемесіне, тауардың ерекшеліктеріне және қатысушылардың мінез-құлқына байланысты өзгеруі мүмкін. Сатып алу және сату бағаларының арасындағы кез келген айырмашылықты автоматты түрде жоғалтудан қашу әсерімен түсіндіруге болмайды.
Бұл бизнес үшін нені білдіреді?
Компания өз жабдығын әлеуетті сатып алушылар бағалағаннан қымбат санауы мүмкін. Инвестор активтің болашағы жақсарғандықтан емес, оны әлдеқашан иеленіп отырғандықтан портфелінде сақтауды жалғастыруы мүмкін. Басшы тиімдірек балама пайда болса да, үйреншікті жүйеден бас тартуға құлықсыз болуы ықтимал.
Әрине, мұндай шешімдердің барлығын иелену әсерімен түсіндіруге болмайды. Оған ауысу шығындары, қалыптасқан әдеттер және активтің нақты сипаттамалары да ықпал етеді.
Басшыға арналған өзіндік тексеру
Егер бұл актив, жоба немесе жүйе қазір сізге тиесілі болмаса, оны дәл осы шарттармен қайта таңдар ма едіңіз?
Бұл сұрақ дайын жауап бермейді. Бірақ активтің объективті құнын оған деген жеке байланысымыздан ажыратуға көмектеседі.
Серияның алдыңғы шығарылымы:
№5 шығарылым. Нарық дұрыс бағаны тапты, бірақ оның қандай болуы керегін ешкім білмеді.
https://www.realdigital.kz/kz/kz-ekonomika-nobel-syilygy-5/
Дереккөздер
Daniel Kahneman, Jack L. Knetsch, Richard H. Thaler. Experimental Tests of the Endowment Effect and the Coase Theorem, 1990
https://doi.org/10.1086/261737
Charles R. Plott, Kathryn Zeiler. The Willingness to Pay-Willingness to Accept Gap, 2005
https://doi.org/10.1257/0002828054201387
Santosh Anagol, Vimal Balasubramaniam, Tarun Ramadorai. Endowment Effects in the Field: Evidence from India's IPO Lotteries, 2018
Похожие материалы
Стейблкоиндермен әдеттегі картамен төлегендей төлеуге болады. Сатып алушы цифрлық активтерді пайдаланады, ал дүкен әдеттегі ақша алады
нояб. 06, 2026
ЖИ-ге деген сенім оның шешімдерін тексеруден басталады
нояб. 06, 2026
Freedom Telecom клиенттердің өтініштерін талдау үшін қандай AI-стек қолданады
нояб. 05, 2026